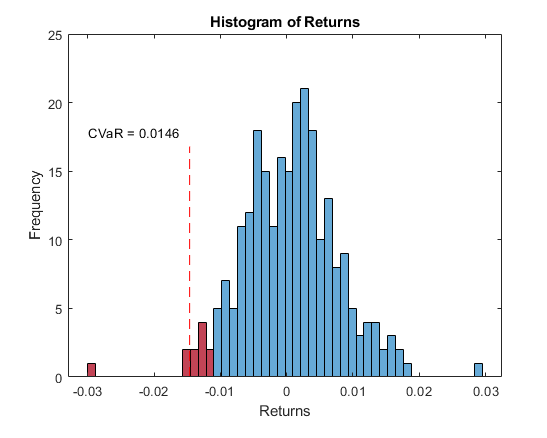
CVaR Portfolio Optimization
Conditional Value at Risk (CVaR) portfolio optimization with the PortfolioCVaR object

Al momento, stai seguendo questo contributo
- Vedrai gli aggiornamenti nel tuo feed del contenuto seguito
- Potresti ricevere delle email a seconda delle tue preferenze per le comunicazioni
Cita come
MathWorks Quant Team (2026). CVaR Portfolio Optimization (https://it.mathworks.com/matlabcentral/fileexchange/38288-cvar-portfolio-optimization), MATLAB Central File Exchange. Recuperato .
Categorie
Scopri di più su Portfolio Optimization for Asset Allocation in Help Center e MATLAB Answers
Informazioni generali
- Versione (273 KB)
Compatibilità della release di MATLAB
- Compatibile con R2018a e release successive
Compatibilità della piattaforma
- Windows
- macOS
- Linux

